)
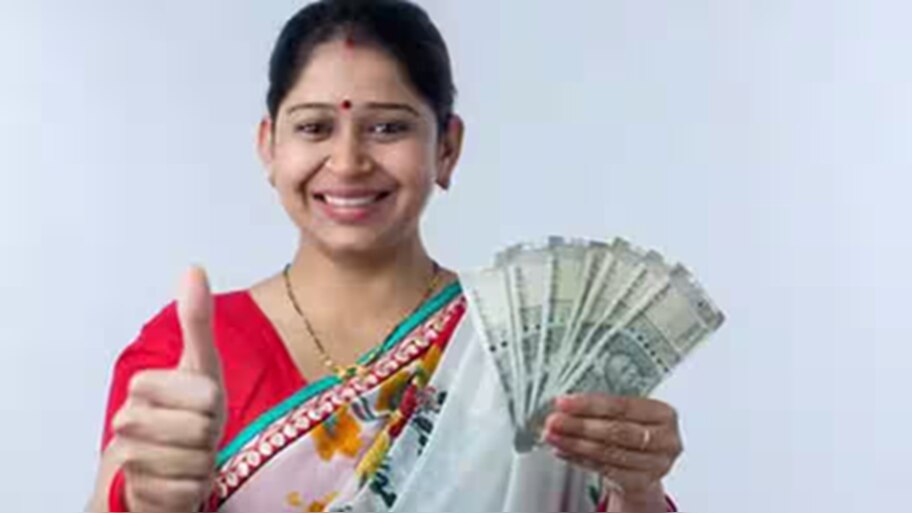
ವಿವಾಹಿತ ಮಹಿಳೆಯರ ಆಸ್ತಿ ಕಾಯ್ದೆ (MWPA), 1874, ಭಾರತದ ಕೊಲೊನಿಯಲ್ ಯುಗದಲ್ಲಿ ಜಾರಿಗೆ ಬಂದಿದ್ದರೂ, ಇಂದಿಗೂ ಮಹಿಳೆಯರಿಗೆ ಆರ್ಥಿಕ ರಕ್ಷಣೆಯ ಗಟ್ಟಿಯಾದ ಗುರಾಣಿಯಾಗಿ ಉಳಿದಿದೆ.ಈ ಕಾಯ್ದೆಯ ಮೂಲ ಉದ್ದೇಶವೇ ಮಹಿಳೆಯರ ಆದಾಯ, ಬಳುವಳಿ, ಉಳಿತಾಯ, ವಿಮಾ ಆದಾಯ ಮತ್ತು ಆಸ್ತಿಯನ್ನು ಅವರ ಸ್ವತಂತ್ರ ಒಡವೆಯಾಗಿ ಕಾಪಾಡುವುದು. ಇದು ಗಂಡನ ಸಾಲ ಅಥವಾ ಅವನ ಸಾಲಗಾರರಿಂದ ಯಾವುದೇ ಹಕ್ಕಿನಿಂದ ರಕ್ಷಣೆ ನೀಡುತ್ತದೆ.
ಕಾಯ್ದೆಯ ಪ್ರಮುಖ ರಕ್ಷಣೆಗಳು
ಸ್ವತಂತ್ರ ಒಡವೆ ಹಕ್ಕು:
ವಿವಾಹಿತ ಮಹಿಳೆಯರು ತಮ್ಮ ಹೆಸರಿನಲ್ಲಿ ಆಸ್ತಿಯನ್ನು ಒಡವೆಯಾಗಿ ಹೊಂದಬಹುದು, ಬಳುವಳಿಯಾಗಿ ಪಡೆಯಬಹುದು ಮತ್ತು ಅದನ್ನು ತಮ್ಮ ಇಚ್ಛೆಯಂತೆ ವಿಲೇವಾರಿ ಮಾಡಬಹುದು. ಗಂಡನ ಯಾವುದೇ ಮಧ್ಯಸ್ಥಿಕೆ ಇದಕ್ಕೆ ಅಡ್ಡಿಯಾಗದು. ಗಂಡನ ಸಾಲದಿಂದಾಗಿ ಸಾಲಗಾರರು ಈ ಆಸ್ತಿಯ ಮೇಲೆ ಹಕ್ಕು ಸಾಧಿಸಲು ಸಾಧ್ಯವಿಲ್ಲ.
ವಿಮಾ ರಕ್ಷಣೆ:
MWPA ಕಾಯ್ದೆಯಡಿ ತೆಗೆದುಕೊಂಡ ಜೀವ ವಿಮಾ ಪಾಲಿಸಿಗಳು (ಪತ್ನಿ ಅಥವಾ ಮಕ್ಕಳನ್ನು ಫಲಾನುಭವಿಗಳಾಗಿ ನೇಮಿಸಿದರೆ) ಸಾಲಗಾರರಿಂದ ಕಸಿದುಕೊಳ್ಳಲ್ಪಡುವುದಿಲ್ಲ. ಇದರಿಂದ ಗಂಡನ ಮರಣ ಅಥವಾ ಆರ್ಥಿಕ ಸಂಕಷ್ಟದ ಸಂದರ್ಭದಲ್ಲಿ ವಿಮಾ ಆದಾಯವು ಕುಟುಂಬದ ಭವಿಷ್ಯವನ್ನು ಭದ್ರಪಡಿಸುತ್ತದೆ.
ಬಳುವಳಿ ಭದ್ರತೆ:
ವಿವಾಹಿತ ಮಹಿಳೆಯರು ಬಳುವಳಿಯಾಗಿ ಪಡೆದ ಆಸ್ತಿಯು ಅವರ ಸ್ವಂತ ಒಡವೆಯಾಗಿ ಉಳಿಯುತ್ತದೆ. ಇದನ್ನು ಗಂಡನ ಸಾಲದ ಜವಾಬ್ದಾರಿಗಳಿಗೆ ಬಳಸಲಾಗದು.
ಆಧುನಿಕ ಭಾರತದಲ್ಲಿ ಮಹಿಳೆಯರು ಕುಟುಂಬದ ಆದಾಯ ಮತ್ತು ಸಂಪತ್ತು ಸೃಷ್ಟಿಗೆ ಗಣನೀಯ ಕೊಡುಗೆ ನೀಡುತ್ತಿದ್ದಾರೆ. ಆದರೆ, ಗಂಡನ ವ್ಯಾಪಾರ ವೈಫಲ್ಯ, ವೈಯಕ್ತಿಕ ಸಾಲಗಳು ಅಥವಾ ಊಹಿಸದ ಆರ್ಥಿಕ ಜವಾಬ್ದಾರಿಗಳು ಕುಟುಂಬದ ಸಂಪನ್ಮೂಲಗಳನ್ನು ಕಸಿದುಕೊಳ್ಳಬಹುದು. MWPA ಕಾಯ್ದೆಯು ಮಹಿಳೆಯ ಸ್ವತಂತ್ರ ಆಸ್ತಿಯನ್ನು ರಕ್ಷಿಸುವ ಮೂಲಕ ಗಂಡನ ಆರ್ಥಿಕ ನಿರ್ಧಾರಗಳಿಂದ ಆಗಬಹುದಾದ ಆರ್ಥಿಕ ದುರ್ಬಲತೆಯಿಂದ ರಕ್ಷಣೆ ನೀಡುತ್ತದೆ.ಆರ್ಥಿಕ ಯೋಜಕರು MWPA ಕಾಯ್ದೆಯಡಿ ಜೀವ ವಿಮಾ ಪಾಲಿಸಿಯನ್ನು ತೆಗೆದುಕೊಳ್ಳುವಂತೆ ಶಿಫಾರಸು ಮಾಡುತ್ತಾರೆ. ಇದು ಕುಟುಂಬದ ಆರ್ಥಿಕ ಭದ್ರತೆಗೆ ಒಂದು ಗಟ್ಟಿಯಾದ ರಕ್ಷಣಾ ಕವಚವನ್ನು ಒದಗಿಸುತ್ತದೆ.
ಉದಾಹರಣೆಗೆ, ಗಂಡನ ಸಾಲದಿಂದಾಗಿ ಕುಟುಂಬದ ಆರ್ಥಿಕ ಸ್ಥಿರತೆಗೆ ಧಕ್ಕೆ ಬಂದರೂ, ಈ ಕಾಯ್ದೆಯಡಿ ಸಂರಕ್ಷಿತವಾದ ಆಸ್ತಿ ಮತ್ತು ವಿಮಾ ಆದಾಯವು ಮಹಿಳೆಯರಿಗೆ ಮತ್ತು ಮಕ್ಕಳಿಗೆ ಆರ್ಥಿಕ ಸ್ಥಿರತೆಯನ್ನು ಖಾತರಿಪಡಿಸುತ್ತದೆ.
1874ರಲ್ಲಿ ಜಾರಿಗೆ ಬಂದ ಈ ಕಾಯ್ದೆ ಇಂದಿಗೂ ಭಾರತದ ಮಹಿಳೆಯರಿಗೆ ಆರ್ಥಿಕ ಸ್ವಾತಂತ್ರ್ಯ ಮತ್ತು ಭದ್ರತೆಯನ್ನು ಒದಗಿಸುವ ಒಂದು ಪ್ರಬಲ ಕಾನೂನಾಗಿದೆ. ಗಂಡನ ಆರ್ಥಿಕ ತೀರ್ಮಾನಗಳಿಂದ ಉಂಟಾಗಬಹುದಾದ ಅಪಾಯಗಳಿಂದ ಮಹಿಳೆಯರ ಆಸ್ತಿ ಮತ್ತು ವಿಮಾ ಆದಾಯವನ್ನು ಕಾಪಾಡುವ ಮೂಲಕ ಈ ಕಾಯ್ದೆಯು ಮಹಿಳೆಯರಿಗೆ ಆರ್ಥಿಕ ಸಬಲೀಕರಣವನ್ನು ನೀಡುತ್ತದೆ.