)
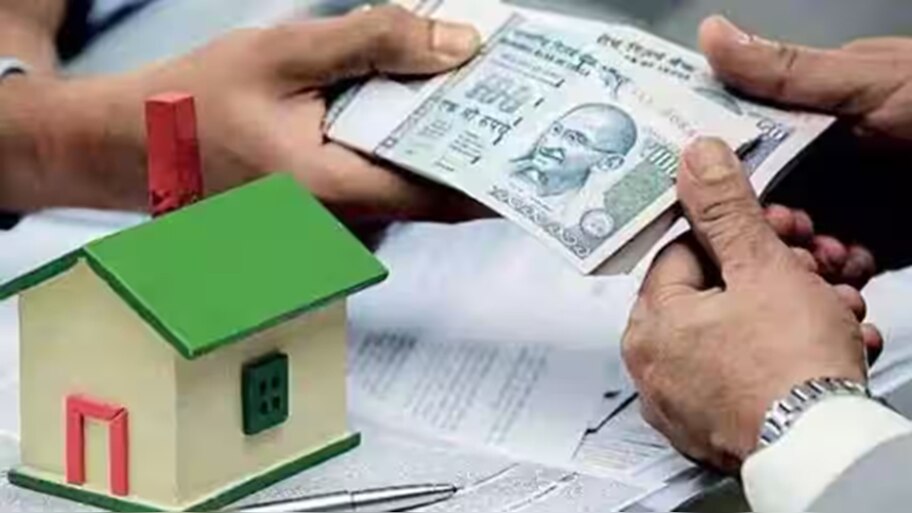
ಅನೇಕ ಜನರು ತಮ್ಮ ಸ್ವಂತ ಮನೆಯ ಅಗತ್ಯಗಳನ್ನು ಪೂರೈಸಿಕೊಳ್ಳಲು ಗೃಹ ಸಾಲಗಳನ್ನು ಅವಲಂಬಿಸಿರುತ್ತಾರೆ.ಅವರು ಪ್ರತಿ ತಿಂಗಳು ಒಂದು ನಿರ್ದಿಷ್ಟ ಮೊತ್ತದಲ್ಲಿ ಸಾಲವನ್ನು ಮರುಪಾವತಿಸುತ್ತಾರೆ. ಆದರೆ ಕೊನೆಯ ಕಂತಿನಲ್ಲಿ ಗೃಹ ಸಾಲವನ್ನು ಪಾವತಿಸಿದರೆ, ಆಗ ಅದು ಪೂರ್ಣಗೊಳ್ಳುತ್ತದೆ.ಇದಾದ ನಂತರ ನಾವು ಹಲವು ದಾಖಲೆಗಳನ್ನು ಬ್ಯಾಂಕ್ ಗಳಿಂದ ಪಡೆಯಬೇಕಾಗುತ್ತದೆ. ಇಲ್ಲದಿದ್ದರೆ ಆಸ್ತಿ ಹಕ್ಕುಗಳಿಗೆ ಸಂಬಂಧಿಸಿದಂತೆ ಸಮಸ್ಯೆಗಳು ಎದುರಾಗುವ ಸಾಧ್ಯತೆ ಇರುತ್ತದೆ.ಅದಕ್ಕಾಗಿಯೇ ಗೃಹ ಸಾಲವನ್ನು ಮರುಪಾವತಿಸಿದ ನಂತರ ಸಂಗ್ರಹಿಸಬೇಕಾದ ದಾಖಲೆಗಳ ಬಗ್ಗೆ ನಾವು ಹೇಳಲಿದ್ದೇವೆ.
1. ಸಾಲ ಮುಕ್ತಾಯ ಪ್ರಮಾಣಪತ್ರ:
ಗೃಹ ಸಾಲ ಸಂಪೂರ್ಣವಾಗಿ ತೀರಿದ ನಂತರ ಬ್ಯಾಂಕಿನಿಂದ ಪಡೆಯಬೇಕಾದ ಪ್ರಮುಖ ದಾಖಲೆಗಳಲ್ಲಿ ಸಾಲ ಮುಕ್ತಾಯ ಪ್ರಮಾಣಪತ್ರ ಸಹ ಒಂದು.
ಈ ಪ್ರಮಾಣಪತ್ರ ಏಕೆ ಬೇಕು?
ನೀವು ತೆಗೆದುಕೊಂಡ ಸಾಲವನ್ನು ಬಡ್ಡಿ ಸೇರಿದಂತೆ ಸಂಪೂರ್ಣವಾಗಿ ಪಾವತಿಸಲಾಗಿದೆ ಎಂಬುದಕ್ಕೆ ಇದು ಅಧಿಕೃತ ದೃಢೀಕರಣವಾಗಿದೆ.ಇದು ಸಾಲದ ಖಾತೆ ಸಂಖ್ಯೆ, ದಿನಾಂಕ, ನಿಮ್ಮ ಹೆಸರು, ವಿಳಾಸ, ಬ್ಯಾಂಕ್ ಅಧಿಕಾರಿಗಳ ಸಹಿ ಮತ್ತು ಮುದ್ರೆಯನ್ನು ಒಳಗೊಂಡಿದೆ.ಇದನ್ನು ಸಂಗ್ರಹಿಸಬೇಕು. ಆದ್ದರಿಂದ, ಭವಿಷ್ಯದಲ್ಲಿ ಸಾಲಕ್ಕೆ ಸಂಬಂಧಿಸಿದ ಸುಳ್ಳು ಬೇಡಿಕೆಗಳಿಂದ ಇದನ್ನು ರಕ್ಷಿಸಲಾಗುತ್ತದೆ. ಇದು ನಿಮ್ಮ ಆಸ್ತಿ ಹಕ್ಕುಗಳ ಬಗ್ಗೆ ಸಂಪೂರ್ಣ ಸ್ಪಷ್ಟತೆಯನ್ನು ಒದಗಿಸುತ್ತದೆ.ಸರಳವಾಗಿ ಹೇಳುವುದಾದರೆ, ಸಾಲ ಮುಕ್ತಾಯ ಪ್ರಮಾಣಪತ್ರ ಎಂದರೆ ಸಾಲ ಪೂರ್ಣಗೊಂಡಿದೆ ಎಂದು ಬ್ಯಾಂಕ್ ನೀಡಿದ ಅಧಿಕೃತ ಪುರಾವೆ.
2. ಬಾಕಿ ಇಲ್ಲದ ಪ್ರಮಾಣಪತ್ರ:
ಸಾಲವನ್ನು ಪೂರ್ಣವಾಗಿ ಪಾವತಿಸಿದ ನಂತರ ನೀವು ಬ್ಯಾಂಕಿನಲ್ಲಿ ಕೇಳಬೇಕಾದ ಮತ್ತೊಂದು ಪ್ರಮುಖ ದಾಖಲೆಯೆಂದರೆ ಬಾಕಿ ಇಲ್ಲದ ಪ್ರಮಾಣಪತ್ರ.ನೀವು ಸಾಲವನ್ನು ಪೂರ್ಣವಾಗಿ ಪಾವತಿಸಿದ್ದೀರಿ ಎಂಬುದಕ್ಕೆ ಈ ದಾಖಲೆ ಪುರಾವೆಯಾಗಿದೆ.ಭವಿಷ್ಯದಲ್ಲಿ ಕಾನೂನು ಮತ್ತು ಆರ್ಥಿಕ ಸಮಸ್ಯೆಗಳನ್ನು ತಪ್ಪಿಸಲು ಈ ಪ್ರಮಾಣಪತ್ರವು ಬಹಳ ಮುಖ್ಯವಾಗಿದೆ.
3. ಮೂಲ ಆಸ್ತಿ ದಾಖಲೆಗಳು:
ಗೃಹ ಸಾಲ ತೆಗೆದುಕೊಳ್ಳುವಾಗ, ನೀವು ನಿಮ್ಮ ಆಸ್ತಿ ದಾಖಲೆಗಳನ್ನು (ಮಾರಾಟ ಪತ್ರ, ನೋಂದಣಿ ಪತ್ರಗಳು ಮುಂತಾದವು) ಬ್ಯಾಂಕಿಗೆ ಅಡಮಾನ ಇಡುತ್ತೀರಿ. ಸಾಲ ಸಂಪೂರ್ಣವಾಗಿ ತೀರಿದ ನಂತರ, ಈ ಮೂಲ ದಾಖಲೆಗಳನ್ನು ಬ್ಯಾಂಕಿನಿಂದ ಹಿಂತಿರುಗಿಸಲು ಮರೆಯಬೇಡಿ. ಇದಲ್ಲದೆ, ಸಾಲದ ಅವಧಿಯಲ್ಲಿ ಬ್ಯಾಂಕ್ ನಮ್ಮಿಂದ ಕೆಲವು ಖಾಲಿ ಚೆಕ್ಗಳನ್ನು ತೆಗೆದುಕೊಳ್ಳುತ್ತದೆ.ಅವುಗಳನ್ನು ನಾಶಮಾಡುವ ಜವಾಬ್ದಾರಿ ಬ್ಯಾಂಕ್ನ ಮೇಲಿದೆ. ಆದ್ದರಿಂದ, ನೀವು ಆ ಚೆಕ್ಗಳನ್ನು ರದ್ದುಗೊಳಿಸಿದ್ದೀರಿ ಎಂಬ ಲಿಖಿತ ಸ್ವೀಕೃತಿಯನ್ನು ಕೇಳಿ.
4. ಸಾಲದ ಖಾತೆ ಹೇಳಿಕೆ:
ಗೃಹ ಸಾಲ ಪಡೆದ ನಂತರ, ನೀವು EMI ಗಳು, ಬಡ್ಡಿ ಮತ್ತು ಪಾವತಿಸಿದ ಅಸಲಿನ ಎಲ್ಲಾ ವಿವರಗಳೊಂದಿಗೆ ಅಂತಿಮ ಖಾತೆ ಹೇಳಿಕೆಯನ್ನು ಪಡೆಯಬೇಕು.ಇದು ಭವಿಷ್ಯದ ತೆರಿಗೆ ಅಥವಾ ಕಾನೂನು ಅಗತ್ಯಗಳಿಗೆ ಉಪಯುಕ್ತವಾಗಿರುತ್ತದೆ.
5. ಧಾರಣಾಧಿಕಾರ ತೆಗೆದುಹಾಕುವ ಪತ್ರ :
ಗೃಹ ಸಾಲ ನೀಡುವಾಗ, ಕೆಲವು ಬ್ಯಾಂಕುಗಳು ನಿಮ್ಮ ಆಸ್ತಿಯ ಮೇಲೆ ಲಿಯನ್ ಎಂಬ ಬ್ಲಾಕ್ ಅನ್ನು ಹಾಕುತ್ತವೆ. ಆ ಆಸ್ತಿಯ ಮೇಲೆ ನಿಮಗೆ ಸಂಪೂರ್ಣ ಹಕ್ಕು ಇರುವುದಿಲ್ಲ. ಸಾಲವನ್ನು ತೆರವುಗೊಳಿಸಿದ ನಂತರ, ನೀವು ಬ್ಯಾಂಕಿನ ರಿಜಿಸ್ಟ್ರಾರ್ ಕಚೇರಿಗೆ ತಿಳಿಸಿ ಲಿಯನ್ ಅನ್ನು ತೆಗೆದುಹಾಕಬೇಕು. ಈ ಲಿಯನ್ ರಿಮೂವಲ್ ಲೆಟರ್ ಲಿಯನ್ ಅನ್ನು ತೆಗೆದುಹಾಕಲಾಗಿದೆ ಎಂಬ ಅಧಿಕೃತ ದಾಖಲೆಯಾಗಿದೆ.ಈ ಪತ್ರವನ್ನು ಪಡೆಯುವುದು ಬಹಳ ಮುಖ್ಯ. ಇಲ್ಲದಿದ್ದರೆ, ನೀವು ಆಸ್ತಿಯನ್ನು ಮಾರಾಟ ಮಾಡಲು ಅಥವಾ ಹೆಸರನ್ನು ಬದಲಾಯಿಸಲು ಬಯಸಿದಾಗ ಅಡೆತಡೆಗಳು ಉಂಟಾಗುತ್ತವೆ. ಸಾಲವನ್ನು ಪಾವತಿಸಿದ ನಂತರವೂ, ಬ್ಯಾಂಕಿನ ಹೆಸರು EC (ಎನ್ಕಂಬ್ರನ್ಸ್ ಸರ್ಟಿಫಿಕೇಟ್) ನಲ್ಲಿ ಕಾಣಿಸಿಕೊಳ್ಳುವ ಅಪಾಯವಿರುತ್ತದೆ. ಭವಿಷ್ಯದಲ್ಲಿ, ನೀವು ಆ ಆಸ್ತಿಯ ಮೇಲೆ ಹೊಸ ಸಾಲವನ್ನು ತೆಗೆದುಕೊಳ್ಳಲು ಬಯಸಿದರೆ ನೀವು ಸಮಸ್ಯೆಗಳನ್ನು ಎದುರಿಸಬೇಕಾಗುತ್ತದೆ. ಆದ್ದರಿಂದ, ಗೃಹ ಸಾಲ ಮುಗಿದ ತಕ್ಷಣ, ನೀವು ಬ್ಯಾಂಕನ್ನು ಲಿಯನ್ ಅನ್ನು ತೆಗೆದುಹಾಕಲು ಮತ್ತು ಲಿಯನ್ ರಿಮೂವಲ್ ಲೆಟರ್ ಪಡೆಯಲು ಕೇಳಬೇಕು.
6. ಸಾಲ ಮರುಪಾವತಿ ಪ್ರಮಾಣಪತ್ರ (EC):
ಸಾಲ ಪೂರ್ಣಗೊಂಡ ನಂತರ, EC ಅನ್ನು ಅಡಮಾನ ತೆರವುಗೊಳಿಸಲಾಗಿದೆ ಎಂದು ನವೀಕರಿಸಲಾಗಿದೆಯೇ ಎಂದು ನೀವು ಪರಿಶೀಲಿಸಬೇಕು. ನೋಂದಣಿ ಕಚೇರಿಯಿಂದ ಹೊಸ EC ಪಡೆಯುವುದು ಉತ್ತಮ. ಇದಕ್ಕಾಗಿ, ನೀವು ಅದನ್ನು ನೇರವಾಗಿ ನೋಂದಣಿ ಕಚೇರಿಯಿಂದ ಅಥವಾ ಈ ಸೇವಾ ಕಚೇರಿಯ ಮೂಲಕ ಪಡೆಯಬಹುದು.
7. ನವೀಕರಿಸಿದ CIBIL ವರದಿ (60 ದಿನಗಳ ನಂತರ):
ಗೃಹ ಸಾಲ ಸಂಪೂರ್ಣವಾಗಿ ಮುಕ್ತಾಯಗೊಂಡ ನಂತರ, ನಿಮ್ಮ ಕ್ರೆಡಿಟ್ ಇತಿಹಾಸದಲ್ಲಿ ಅದು ಸರಿಯಾಗಿ ನವೀಕರಿಸಲ್ಪಟ್ಟಿದೆಯೇ ಎಂದು ನೀವು ಪರಿಶೀಲಿಸಬೇಕು. ಸಾಮಾನ್ಯವಾಗಿ, ಬ್ಯಾಂಕುಗಳು CIBIL ಮತ್ತು ಇತರ ಕ್ರೆಡಿಟ್ ಬ್ಯೂರೋಗಳಿಗೆ 30–60 ದಿನಗಳಲ್ಲಿ ನೀವು ಗೃಹ ಸಾಲವನ್ನು ಪಡೆದ ಬ್ಯಾಂಕ್ 'ಕ್ಲೋಸ್' ಆಗಿದೆ ಎಂದು ಮಾಹಿತಿಯನ್ನು ಕಳುಹಿಸುತ್ತವೆ.ಅದರ ನಂತರ, ನಿಮ್ಮ CIBIL ವರದಿಯಲ್ಲಿ ಸಾಲವು ಮುಗಿದಿದೆ ಎಂದು ಕಾಣಿಸಿಕೊಳ್ಳಬೇಕು. ಅದನ್ನು ನವೀಕರಿಸಲಾಗಿಲ್ಲ ಎಂದು ನೀವು ಗಮನಿಸಿದರೆ, ತಕ್ಷಣ ಬ್ಯಾಂಕ್ ಅನ್ನು ಸಂಪರ್ಕಿಸಿ ಮತ್ತು ವರದಿಯನ್ನು ನವೀಕರಿಸಿ. ಇದು ಭವಿಷ್ಯದಲ್ಲಿ ಹೊಸ ಸಾಲಗಳನ್ನು ತೆಗೆದುಕೊಳ್ಳುವಾಗ ಸಮಸ್ಯೆಗಳನ್ನು ತಪ್ಪಿಸುತ್ತದೆ.
ಗೃಹ ಸಾಲವು ಒಂದು ದೊಡ್ಡ ಜವಾಬ್ದಾರಿಯಾಗಿದೆ.ಈ ಸಾಲವನ್ನು ಮರುಪಾವತಿಸಿದ ನಂತರ ಬ್ಯಾಂಕಿನಿಂದ ಈ ಪ್ರಮುಖ ದಾಖಲೆಗಳನ್ನು ಸಂಗ್ರಹಿಸುವುದರಿಂದ ಭವಿಷ್ಯದಲ್ಲಿ ಯಾವುದೇ ಪ್ರಮುಖ ಸಮಸ್ಯೆಗಳನ್ನು ಎದುರಿಸುವುದನ್ನು ತಡೆಯುತ್ತದೆ. ಆದ್ದರಿಂದ, ನೀವು ಈಗಾಗಲೇ ನಿಮ್ಮ ಸಾಲವನ್ನು ಪೂರ್ಣಗೊಳಿಸಿದ್ದರೆ ಈ ದಾಖಲೆಗಳನ್ನು ಸಂಗ್ರಹಿಸಲು ಮರೆಯಬೇಡಿ.