)
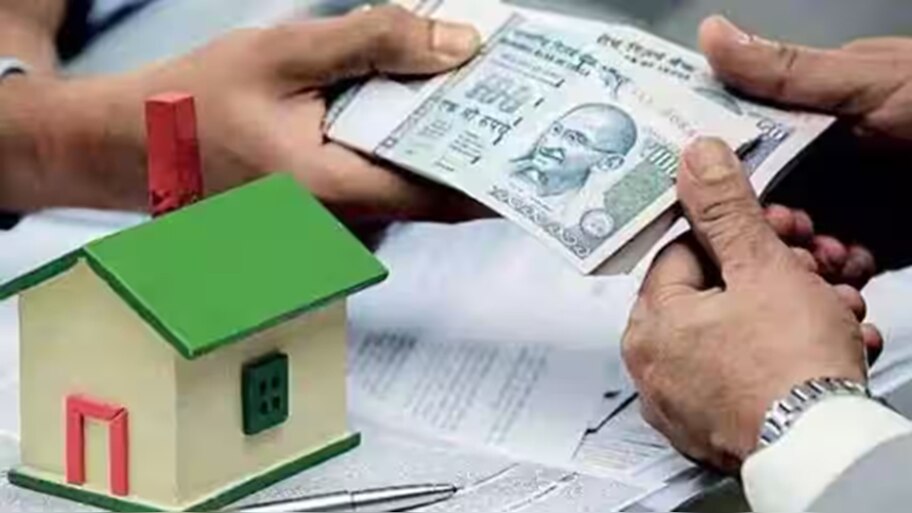
ನವದೆಹಲಿ: ಭಾರತೀಯ ರಿಸರ್ವ್ ಬ್ಯಾಂಕ್ (ಆರ್ಬಿಐ) ಗವರ್ನರ್ ಸಂಜಯ್ ಮಲ್ಹೋತ್ರಾ ಅವರು ರೆಪೋ ದರವನ್ನು 5.5% ನಲ್ಲಿ ಸ್ಥಿರವಾಗಿರಿಸಿರುವುದಾಗಿ ಘೋಷಿಸಿದ್ದಾರೆ. ಈ ವರ್ಷದ ಆರಂಭದಲ್ಲಿ ಒಟ್ಟು 100 ಬೇಸಿಸ್ ಪಾಯಿಂಟ್ಗಳ ಕಡಿತದಿಂದ ಗೃಹ ಸಾಲಗಾರರಿಗೆ ಬ್ಯಾಂಕ್ಗಳು ದರ ಕಡಿತವನ್ನು ರವಾನಿಸಿದ್ದರಿಂದ ಇಎಂಐ ಕಡಿಮೆಯಾಗಿತ್ತು. ಆದರೆ, ಪ್ರಸ್ತುತ ರೆಪೋ ದರದ ವಿರಾಮದಿಂದ ತಕ್ಷಣದ ಇಎಂಐ ರಿಯಾಯಿತಿ ದೊರೆಯದಿದ್ದರೂ, ಗೃಹ ಸಾಲಗಾರರು ತಮ್ಮ ಮಾಸಿಕ ಸಾಲದ ಕಂತುಗಳನ್ನು ಕಡಿಮೆ ಮಾಡಲು ಕೆಲವು ಪರಿಣಾಮಕಾರಿ ಕ್ರಮಗಳನ್ನು ಕೈಗೊಳ್ಳಬಹುದು.
ಮುಂಗಡ ಪಾವತಿಯಿಂದ ಮೂಲಧನ ಮತ್ತು ಬಡ್ಡಿಯನ್ನು ಕಡಿಮೆ ಮಾಡಿ:
ಗೃಹ ಸಾಲದ ಒಂದು ಭಾಗವನ್ನು ಮುಂಗಡವಾಗಿ ಪಾವತಿಸುವುದರಿಂದ ಬಾಕಿ ಉಳಿದಿರುವ ಮೂಲಧನ ಕಡಿಮೆಯಾಗುತ್ತದೆ, ಇದರಿಂದ ಭವಿಷ್ಯದ ಬಡ್ಡಿ ಪಾವತಿಗಳು ಕಡಿಮೆಯಾಗುತ್ತವೆ. ಆರಂಭಿಕ ಮತ್ತು ಭಾಗಶಃ ಮುಂಗಡ ಪಾವತಿಗಳು ಇಎಂಐ ಕಡಿಮೆ ಮಾಡಲು ಅಥವಾ ಸಾಲದ ಅವಧಿಯನ್ನು ಕಡಿಮೆ ಮಾಡಲು ಸಹಾಯ ಮಾಡುತ್ತವೆ, ಇದರಿಂದ ಒಟ್ಟಾರೆ ಬಡ್ಡಿಯಲ್ಲಿ ಗಣನೀಯ ಉಳಿತಾಯವಾಗುತ್ತದೆ.
ಕಡಿಮೆ ಬಡ್ಡಿ ದರಕ್ಕಾಗಿ ಮಾತುಕತೆ ನಡೆಸಿ:
ನಿಮ್ಮ ಸಾಲವು ಆರಂಭದಲ್ಲಿ ಹೆಚ್ಚಿನ ಬಡ್ಡಿ ದರದೊಂದಿಗೆ ಪ್ರಾರಂಭವಾಗಿದ್ದರೆ, ನಿಮ್ಮ ಸಾಲದಾತರು ಈಗ ಕಡಿಮೆ ದರವನ್ನು ನೀಡುತ್ತಿದ್ದಾರೆಯೇ ಎಂದು ಪರಿಶೀಲಿಸಿ ಮತ್ತು ದರ ಕಡಿತಕ್ಕೆ ವಿನಂತಿಸಿ. ಉತ್ತಮ ಕ್ರೆಡಿಟ್ ಸ್ಕೋರ್ ಕಾಯ್ದುಕೊಳ್ಳುವುದು ಮತ್ತು ಇತರ ಬ್ಯಾಂಕ್ಗಳ ಪ್ರಸ್ತಾಪಗಳನ್ನು ಹೋಲಿಕೆ ಮಾಡುವುದು ಉತ್ತಮ ಷರತ್ತುಗಳನ್ನು ಮಾತುಕತೆಗೆ ಸಹಾಯ ಮಾಡುತ್ತದೆ.
ಇಎಂಐ ಮೊತ್ತವನ್ನು ಹೆಚ್ಚಿಸಿ:
ಬೋನಸ್ ಅಥವಾ ಹೆಚ್ಚುವರಿ ಆದಾಯವನ್ನು ಬಳಸಿಕೊಂಡು ಇಎಂಐ ಪಾವತಿಗಳನ್ನು ಹೆಚ್ಚಿಸುವುದರಿಂದ ಸಾಲವನ್ನು ಶೀಘ್ರವಾಗಿ ತೀರಿಸಬಹುದು, ಇದರಿಂದ ಒಟ್ಟಾರೆ ಬಡ್ಡಿ ಕಡಿಮೆಯಾಗುತ್ತದೆ. ನಿಮ್ಮ ಆದಾಯದ ಬೆಳವಣಿಗೆಗೆ ತಕ್ಕಂತೆ ಸ್ಟೆಪ್-ಅಪ್ ಇಎಂಐ ಯೋಜನೆಯನ್ನು ಆಯ್ಕೆ ಮಾಡಿಕೊಳ್ಳುವುದು ಸಾಲದ ಹೊರೆಯನ್ನು ಪರಿಣಾಮಕಾರಿಯಾಗಿ ಕಡಿಮೆ ಮಾಡುತ್ತದೆ.
ಗೃಹ ಸಾಲದ ಬಾಕಿ ವರ್ಗಾವಣೆಯನ್ನು ಪರಿಗಣಿಸಿ:
ಕಡಿಮೆ ಬಡ್ಡಿ ದರವನ್ನು ನೀಡುವ ಸಾಲದಾತರನ್ನು ಕಂಡುಕೊಂಡರೆ, ನಿಮ್ಮ ಗೃಹ ಸಾಲದ ಬಾಕಿ ಮೊತ್ತವನ್ನು ಹೊಸ ಸಾಲದಾತರಿಗೆ ವರ್ಗಾಯಿಸುವುದರಿಂದ ಇಎಂಐ ಮತ್ತು ಸಾಲದ ಅವಧಿಯಲ್ಲಿ ಪಾವತಿಸಬೇಕಾದ ಒಟ್ಟು ಬಡ್ಡಿಯನ್ನು ಕಡಿಮೆ ಮಾಡಬಹುದು.
ಸ್ಥಿರದಿಂದ ತೇಲುವ ಬಡ್ಡಿ ದರಕ್ಕೆ ಬದಲಾಯಿಸಿ:
ಪ್ರಸ್ತುತ ತೇಲುವ ಬಡ್ಡಿ ದರವು ನಿಮ್ಮ ಸ್ಥಿರ ಬಡ್ಡಿ ದರದ ಸಾಲಕ್ಕಿಂತ ಕಡಿಮೆ ಇದ್ದರೆ, ತೇಲುವ ಬಡ್ಡಿ ದರದ ಸಾಲಕ್ಕೆ ಬದಲಾಯಿಸುವುದರಿಂದ ಬಡ್ಡಿ ವೆಚ್ಚ ಕಡಿಮೆಯಾಗಬಹುದು. ಇದಕ್ಕೆ ಸಣ್ಣ ಶುಲ್ಕವಿರಬಹುದಾದರೂ, ಬಡ್ಡಿ ದರಗಳು ಸ್ಥಿರವಾಗಿರುವಾಗ ಅಥವಾ ಕಡಿಮೆಯಾಗುತ್ತಿರುವಾಗ ತೇಲುವ ದರಗಳು ಸಾಮಾನ್ಯವಾಗಿ ಉತ್ತಮವಾಗಿ ಕಾರ್ಯನಿರ್ವಹಿಸುತ್ತವೆ.
ಗೃಹ ಸಾಲಗಾರರು ಈ ಕ್ರಮಗಳನ್ನು ಅನುಸರಿಸುವುದರಿಂದ ತಮ್ಮ ಆರ್ಥಿಕ ಹೊರೆಯನ್ನು ಕಡಿಮೆ ಮಾಡಿಕೊಂಡು ದೀರ್ಘಾವಧಿಯಲ್ಲಿ ಗಣನೀಯ ಉಳಿತಾಯವನ್ನು ಸಾಧಿಸಬಹುದು.