)
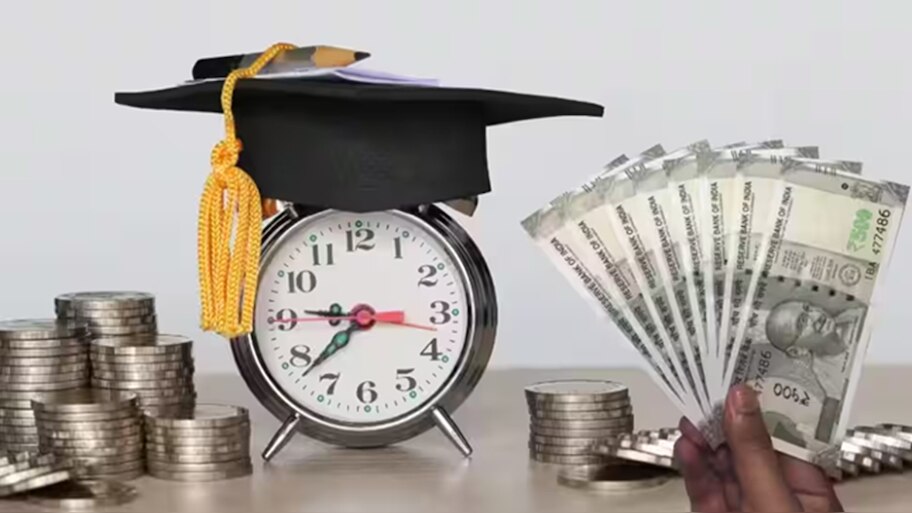
ಇಂದಿನ ದಿನಗಳಲ್ಲಿ ಉನ್ನತ ಶಿಕ್ಷಣಕ್ಕಾಗಿ ವಿದ್ಯಾರ್ಥಿ ಸಾಲವನ್ನು ಪಡೆಯುವುದು ಸಾಮಾನ್ಯವಾಗಿದೆ. ಈ ಸಾಲವು ಕೇವಲ ಶಿಕ್ಷಣ ಶುಲ್ಕವನ್ನು ಮಾತ್ರವಲ್ಲದೆ, ಜೀವನ ವೆಚ್ಚಗಳು ಮತ್ತು ಇತರ ಖರ್ಚುಗಳನ್ನೂ ಒಳಗೊಂಡಿರುತ್ತದೆ. ಹೆಚ್ಚಿನ ವಿದ್ಯಾರ್ಥಿ ಸಾಲಗಳು ಮೊರಾಟೋರಿಯಂ ಅವಧಿಯನ್ನು ಹೊಂದಿರುತ್ತವೆ, ಇದರಲ್ಲಿ ಶಿಕ್ಷಣ ಪೂರ್ಣಗೊಳ್ಳುವವರೆಗೆ EMI ಪಾವತಿಗಳನ್ನು ಮಾಡಬೇಕಾಗಿಲ್ಲ. ಆದರೆ, ವಿದ್ಯಾರ್ಥಿ ಸಾಲವನ್ನು ಮುಂಚಿತವಾಗಿ ಮರುಪಾವತಿಸುವುದು ಒಳ್ಳೆಯದೇ ಇಲ್ಲವೇ ತಪ್ಪೇ ಎಂಬ ಪ್ರಶ್ನೆ ಮೂಡುತ್ತದೆ.
ವಿದ್ಯಾರ್ಥಿ ಸಾಲವನ್ನು ಮರುಪಾವತಿಸುವುದು ಒಂದು ಜವಾಬ್ದಾರಿಯಾಗಿದೆ, ಆದರೆ ಅದನ್ನು ಆತುರದಲ್ಲಿ ಮರುಪಾವತಿಸುವ ಮೊದಲು ಕೆಲವು ಪ್ರಮುಖ ಅಂಶಗಳನ್ನು ಪರಿಗಣಿಸಬೇಕು.
ಮುಂಚಿತವಾಗಿ ಮರುಪಾವತಿಯ ಪ್ರಯೋಜನಗಳು
ಸಾಲವನ್ನು ನಿಗದಿತ ಸಮಯಕ್ಕಿಂತ ಮೊದಲೇ ಮರುಪಾವತಿಸುವುದರಿಂದ ದೊಡ್ಡ ಪ್ರಮಾಣದ ಬಡ್ಡಿಯ ವೆಚ್ಚವನ್ನು ತಪ್ಪಿಸಬಹುದು. ಸಾಲದ ಅವಧಿ ಎಷ್ಟು ದೀರ್ಘವಾಗಿರುತ್ತದೆಯೋ, ಅಷ್ಟು ಹೆಚ್ಚು ಬಡ್ಡಿಯನ್ನು ಪಾವತಿಸಬೇಕಾಗುತ್ತದೆ. ನೀವು ಹೆಚ್ಚುವರಿ ಹಣವನ್ನು ಹೊಂದಿದ್ದರೆ, ಅದನ್ನು ಸಾಲದ ಮುಂಗಡ ಪಾವತಿಗೆ ಬಳಸಿದರೆ ಮೂಲಧನದ ಮೊತ್ತ ಕಡಿಮೆಯಾಗುತ್ತದೆ, ಇದರಿಂದ ಸಾಲದ ಒಟ್ಟಾರೆ ವೆಚ್ಚ ಕಡಿಮೆಯಾಗುತ್ತದೆ. ಇದರ ಜೊತೆಗೆ, ಸಾಲವನ್ನು ಮುಂಚಿತವಾಗಿ ಮರುಪಾವತಿಸುವುದರಿಂದ ನಿಮ್ಮ ಕ್ರೆಡಿಟ್ವರ್ಥಿನೆಸ್ ಹೆಚ್ಚುತ್ತದೆ ಮತ್ತು ಕ್ರೆಡಿಟ್ ಸ್ಕೋರ್ ಸುಧಾರಿಸುತ್ತದೆ. ಇದು ಭವಿಷ್ಯದಲ್ಲಿ ಮನೆ ಅಥವಾ ಕಾರು ಸಾಲಕ್ಕೆ ಅರ್ಜಿ ಸಲ್ಲಿಸುವಾಗ ನಿಮಗೆ ಪ್ರಯೋಜನವನ್ನು ಒದಗಿಸುತ್ತದೆ.
ಮುಂಚಿತವಾಗಿ ಮರುಪಾವತಿಯ ಅನಾನುಕೂಲತೆಗಳು
ವಿದ್ಯಾರ್ಥಿ ಸಾಲದ ಬಡ್ಡಿಯ ಮೇಲೆ ಆದಾಯ ತೆರಿಗೆ ಕಾಯ್ದೆಯ ಸೆಕ್ಷನ್ 80E ಅಡಿಯಲ್ಲಿ ತೆರಿಗೆ ವಿನಾಯಿತಿ ಲಭ್ಯವಿದೆ. ಸಾಲವನ್ನು ಮುಂಚಿತವಾಗಿ ಮರುಪಾವತಿಸಿದರೆ, ಈ ತೆರಿಗೆ ವಿನಾಯಿತಿಯ ಸಂಪೂರ್ಣ ಲಾಭವನ್ನು ಪಡೆಯಲು ಸಾಧ್ಯವಾಗದಿರಬಹುದು. ಒಂದು ವೇಳೆ ನಿಮ್ಮ ವಿದ್ಯಾರ್ಥಿ ಸಾಲದ ಬಡ್ಡಿ ದರ ಕಡಿಮೆ ಇದ್ದರೆ, ಮುಂಚಿತವಾಗಿ ಮರುಪಾವತಿಸುವ ಬದಲು ಆ ಹಣವನ್ನು ಬೇರೆಡೆ ಹೂಡಿಕೆ ಮಾಡುವುದು ಉತ್ತಮ. ಹೂಡಿಕೆಯಿಂದ ಬರುವ ಲಾಭವು ಸಾಲದ ಬಡ್ಡಿಗಿಂತ ಹೆಚ್ಚಿರಬಹುದು, ಇದು ಆರ್ಥಿಕವಾಗಿ ಹೆಚ್ಚಿನ ಲಾಭವನ್ನು ನೀಡಬಹುದು.
ತಜ್ಞರ ಪ್ರಕಾರ, ವಿದ್ಯಾರ್ಥಿ ಸಾಲವನ್ನು ಮುಂಚಿತವಾಗಿ ಮರುಪಾವತಿಸುವ ಯಾವುದೇ ನಿರ್ಧಾರವನ್ನು ತೆಗೆದುಕೊಳ್ಳುವ ಮೊದಲು ಕೆಲವು ಪ್ರಮುಖ ಪ್ರಶ್ನೆಗಳನ್ನು ನೀವು ಕೇಳಿಕೊಳ್ಳಬೇಕು:
ವಿದ್ಯಾರ್ಥಿ ಸಾಲವನ್ನು ಮುಂಚಿತವಾಗಿ ಮರುಪಾವತಿಸುವುದು ಒಂದು ಆಕರ್ಷಕ ಆಯ್ಕೆಯಾಗಿದ್ದರೂ, ಇದರ ಒಳಿತು-ಕೆಡುಕುಗಳನ್ನು ಎಚ್ಚರಿಕೆಯಿಂದ ತೂಗಾಡಿಕೊಳ್ಳಬೇಕು. ನಿಮ್ಮ ಆರ್ಥಿಕ ಸ್ಥಿತಿ, ಬಡ್ಡಿ ದರ, ಮತ್ತು ತೆರಿಗೆ ಪ್ರಯೋಜನಗಳನ್ನು ಗಮನದಲ್ಲಿಟ್ಟುಕೊಂಡು ಸೂಕ್ತ ನಿರ್ಧಾರವನ್ನು ತೆಗೆದುಕೊಳ್ಳಿ