வங்கியில் லோன் வேணுமா...? சிபில் மட்டும் போதாது... இந்த 3 விஷயம் முக்கியம்!
Bank Loan: வங்கியில் நீங்கள் கடன் வாங்க, நல்ல சிபில் ஸ்கோர் உடன் இந்த மூன்று விஷயங்களும் முக்கியம். அவை என்ன என்பதை இங்கு காணலாம்.
 1/8
வங்கி கடன்
வங்கியில் நீங்கள் கடன் வாங்குவதற்கு, சிபில் ஸ்கோர் போதும் என பலரும் நினைப்பார்கள். ஆனால், சிபில் ஸ்கோர் மட்டுமின்றி இன்னும் சில விஷயங்களும் கவனிக்கப்படும்.
 2/8
வங்கி கடன்
நீங்கள் கடனை முறையாக திருப்பிச் செலுத்திவீர்களா என்பதை தெரிந்துகொள்ள வங்கிகள் சிபில் ஸ்கோரை தாண்டி மூன்று விஷயங்களை கவனிக்கும். அவை என்ன என்பதை இங்கு காணலாம். அதற்கு முன் சிபில் ஸ்கோர் குறித்து காணலாம்.
 3/8
வங்கி கடன்
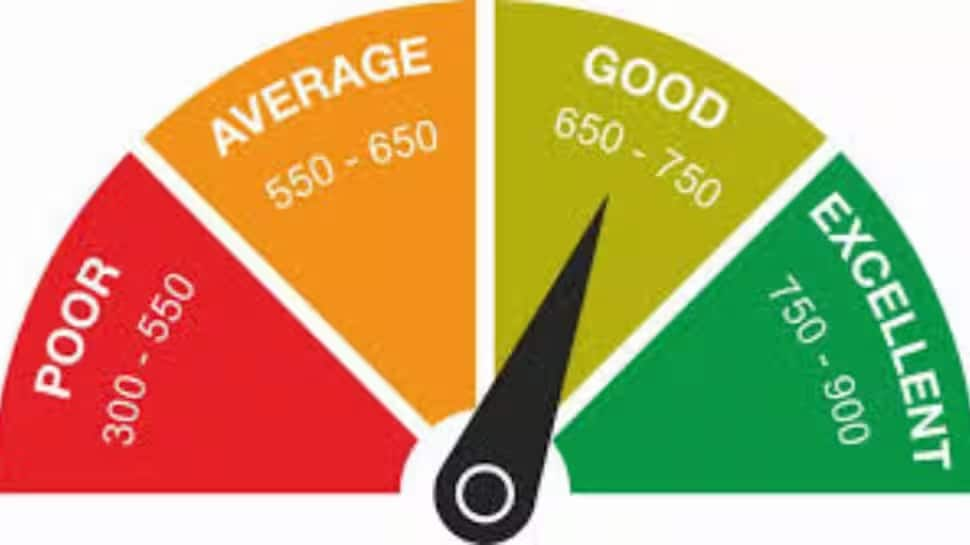
சிபில் ஸ்கோர் நல்லமுறையில் இருந்தால்தான் உங்களுக்கு கடன் கொடுக்கும். உங்களின் முந்தைய கடன் தொகைகளை சரியான நேரத்தில் செலுத்தியிருக்கிறீர்களா, கிரெடிட் கார்டுகளை முறையாக பயன்படுத்துகிறீர்களா போன்றவற்றை வைத்து இந்த ஸ்கோர் நிர்ணயிக்கப்படும்.
 4/8
வங்கி கடன்
ஒருவேளை உங்களுக்கு சிபில் ஸ்கோர் குறைவாக இருந்தால் வங்கிகள் கடன் கொடுக்க யோசிக்கும். கடன் கொடுத்தாலும் வட்டி விகிதம் அதிகம் இருக்கும். சிபில் ஸ்கோர் குறைவாக இருந்தால் மருத்துவ காப்பீட்டின் பிரீமியம் தொகையும் அதிகமாக இருக்கும், இல்லையெனில் காப்பீடே கிடைக்காது.
 5/8
வங்கி கடன்
மேலும், கார் லோன், தனிநபர் லோன், வீட்டு லோன் வாங்கும்போது சிபில் ஸ்கோர் பிரச்னை இருந்தால் உங்களுக்கு கடன் கிடைப்பதிலும் தாமதம் ஏற்படும். உங்களின் ஆவணங்களை சரிபார்த்து, மற்ற பணிகள் நடைபெறுவதிலும் தாமதம் ஏற்படும். மேற்கொண்டு உங்களிடம் வங்கிகள் பிணையம் கேட்கவும் வாய்ப்புள்ளது. உங்களுக்கு சிபில் நன்றாக இருந்தாலும் இந்த 3 விஷயங்களையும் வங்கிகள் கவனிக்கும்.
 6/8
வங்கி கடன்
DTI Ratio: வங்கிகள் உங்களுக்கு கடன் கொடுக்கும் முன் உங்களின் கடன்-வருமானம் விகிதத்தை (DTI Ratio) கணக்கிடும். உங்களின் மாத வருமானத்தையும், கடனுக்காக மாதத் தவணை தொகையையும் ஒப்பிட்டு கணக்கிடுவார்கள். இதை கணக்கிடும்போது விகிதம் குறைவாக இருந்தால் உங்களுக்கு கடன் கிடைப்பதற்கான வாய்ப்பு அதிகமாகும். அதாவது, நீங்கள் முன்னரே எவ்வளவு கடன் பெற்றிருக்கிறீர்கள், உங்களிடம் பணம் எவ்வளவு இருக்கும் என்பதை கணக்கிடுவார்கள்.
 7/8
வங்கி கடன்
EMI/NMI: அதாவது, உங்களின் EMI/NMI விகிதத்தை பயன்படுத்தி, உங்களின் மொத்த மாத வருமானத்தில், முன்னர் வாங்கிய கடனுக்காக தவணை எவ்வளவு?, புதிய கடனுக்கான தவணை எவ்வளவு? என்பதை கணக்கிடுவார்கள். 50-55 விகிதம் வரை (EMI/NMI) இருந்தால் பிரச்னை இல்லை. அதை தாண்டினால் வங்கிகள் உங்களுக்கு கடன் கொடுக்க தயங்கும். அதன் பின் கடன் கொடுத்தாலும் வட்டி விகிதம் அதிகம் விதிப்பார்கள்.
 8/8
வங்கி கடன்
Loan-to-Value Ratio: இந்த விகிதம் வீட்டுக்கடன் வாங்கும்போது முக்கியம் எனலாம். அதாவது நீங்கள் வாங்கும் கடன் தொகையுடன், உங்களின் சொத்து அல்லது அடமானப் பொருளின் மதிப்பை ஒப்பிட்டு பார்த்து கடன் அளிக்கும். இதன்படியே கடனின் விதிமுறைகள் மற்றும் நிபந்தனைகளை வங்கிகள் விதிக்கும்.
Trending
- News
- Photos
- Videos